Hausverkauf Köln | CITAK Immobilien

Startseite · Nachrichten

17.08.2026

Fällt beim Hausverkauf in Köln eine Vorfälligkeitsentschädigung an?

Wann Banken bei Immobilienverkauf in Köln eine Vorfälligkeitsentschädigung verlangen dürfen, wie sie berechnet wird und mit welchen 6 Wegen Sie sie vermeiden.

Blog & News

Citak Immobilien

Aktuelles aus Köln

Nur, wenn Sie ein Darlehen mit gebundenem Sollzinssatz vorzeitig ablösen. Läuft die Zinsbindung aus, ist das Darlehen variabel verzinst, sind seit vollständiger Auszahlung mehr als zehn Jahre vergangen (§ 489 Abs. 1 Nr. 2 BGB) oder ist das Darlehen bereits getilgt, fällt keine Vorfälligkeitsentschädigung an. Und: Im Zinsumfeld 2025/2026 ist der rechnerische Schaden der Bank bei alten Niedrigzinsdarlehen häufig gering oder null – lassen Sie sich deshalb immer eine schriftliche Berechnung geben, bevor Sie zahlen.

Was eine Vorfälligkeitsentschädigung ist – und was sie nicht ist

Die Vorfälligkeitsentschädigung (VFE) ist Schadensersatz, keine Strafe und keine Gebühr. Sie soll den Zinsschaden ausgleichen, der der Bank entsteht, weil sie Ihr zurückgezahltes Kapital für die verbleibende Zinsbindungsdauer nur zu den heutigen – möglicherweise niedrigeren – Konditionen neu anlegen kann.

Daraus folgt der entscheidende Punkt, der 2026 oft übersehen wird: Wo kein Schaden ist, ist auch keine Entschädigung. Wenn Sie ein Darlehen mit 1,1 % Sollzins aus dem Jahr 2020 ablösen und die Bank das Kapital heute zu einem höheren Satz wieder anlegen kann, entsteht ihr kein Zinsverlust. Es bleibt allenfalls ein geringer Betrag für Bearbeitungsaufwand.

Nicht zu verwechseln:

  • Nichtabnahmeentschädigung: wenn Sie ein zugesagtes Darlehen nicht abrufen.

  • Vorfälligkeitsentgelt / Bearbeitungspauschale: häufig geringe Beträge (z. B. 250–300 €) für die Abwicklung; separat zu prüfen.

Wann keine VFE anfällt – die sechs Konstellationen

Die Zehnjahresregel des § 489 BGB ist der wichtigste kostenfreie Ausweg. Zu beachten:

  • Die Frist läuft ab vollständigem Empfang des Darlehens, nicht ab Vertragsschluss. Bei Bauvorhaben mit Teilauszahlungen kann das erheblich abweichen.

  • Nach einer Prolongation (Verlängerung der Zinsbindung) beginnt die Frist mit der Neuvereinbarung neu.

  • Sie müssen aktiv kündigen und die 6-monatige Frist einhalten. Die Regelung wirkt nicht automatisch – hier verschenken Verkäufer regelmäßig Geld, weil sie zu spät kündigen.

Beim Verkauf: § 490 Abs. 2 BGB. Wollen Sie vor Ablauf der Zinsbindung verkaufen, haben Sie ein außerordentliches Kündigungsrecht, wenn ein „berechtigtes Interesse“ an der Verwertung der Immobilie besteht – der Verkauf ist ein klassischer Fall. Voraussetzung: mindestens sechs Monate seit vollständigem Empfang, Kündigungsfrist drei Monate. Der Preis dieses Rechts ist genau die VFE.

Wie die Bank rechnet

Es gibt zwei zulässige Methoden, die der Bundesgerichtshof anerkannt hat:

Aktiv-Passiv-Vergleich (der Standard): Die Bank unterstellt eine Wiederanlage der zurückgezahlten Summe in laufzeitkongruente Kapitalmarkttitel (Hypothekenpfandbriefrenditen). Die Differenz zwischen Vertragszins und Wiederanlagerendite über die Restzinsbindung wird auf den heutigen Tag abgezinst.

Aktiv-Aktiv-Vergleich: Vergleich mit einer Neuausreichung als Darlehen.

Was zwingend abgezogen werden muss (BGH-Rechtsprechung, u. a. Urteil vom 19.01.2016, XI ZR 388/14):

  • ersparte Verwaltungskosten der Bank für das entfallende Darlehen,

  • ersparte Risikokosten (Ausfallrisiko),

  • vereinbarte Sondertilgungsrechte – diese sind rechnerisch zu berücksichtigen, weil Sie sie ohnehin hätte nutzen können,

  • vereinbarte Tilgungssatzwechsel und Tilgungsverlauf.

Werden diese Positionen nicht abgezogen, ist die Berechnung angreifbar. In der Praxis liegen die Differenzen zwischen erster Bankforderung und geprüfter Berechnung nach unserer Erfahrung nicht selten im vierstelligen Bereich.

Und die 1-Prozent-Grenze? Der oft zitierte Deckel von 1 % (bzw. 0,5 % bei Restlaufzeit unter einem Jahr) aus § 502 Abs. 3 BGB gilt für Allgemein-Verbraucherdarlehen, nicht für Immobiliar-Verbraucherdarlehen. Bei Ihrer Baufinanzierung greift er also nicht. Verlassen Sie sich nicht auf diese Zahl – wohl aber auf die Pflicht der Bank, den Schaden konkret nachzuweisen.

Der Anspruch kann komplett entfallen

Nach § 502 Abs. 2 Nr. 2 BGB ist der Anspruch auf Vorfälligkeitsentschädigung ausgeschlossen, wenn die Angaben im Vertrag über die Laufzeit, das Kündigungsrecht oder die Berechnung der Vorfälligkeitsentschädigung unzureichend sind. Diese Regelung ist scharf – und sie wird selten geprüft.

Praktisch heißt das: Lassen Sie Ihren Darlehensvertrag daraufhin ansehen, bevor Sie eine geforderte VFE überweisen. Prüfstellen sind unter anderem die Verbraucherzentrale NRW (kostenpflichtige Prüfung der Berechnung, in der Größenordnung eines mittleren zweistelligen bis niedrigen dreistelligen Betrags – aktuelle Preise dort erfragen) sowie auf Bank- und Kapitalmarktrecht spezialisierte Rechtsanwälte in Köln.

Beispielrechnung: zwei Kölner Fälle

Fall A – Darlehen aus 2015, hoher Zins, lange Restbindung
Restschuld 240.000 €, Sollzins 3,4 %, Zinsbindung bis 2031, Ablösung 2026. Die Bank kann heute zu einem niedrigeren Satz wiederanlegen als 3,4 % → es entsteht ein echter Zinsschaden. Größenordnung der VFE: mittlerer bis hoher fünfstelliger Betrag möglich.

Fall B – Darlehen aus 2021, sehr niedriger Zins
Restschuld 310.000 €, Sollzins 1,05 %, Zinsbindung bis 2031, Ablösung 2026. Die Bank kann das Kapital heute deutlich über 1,05 % wiederanlegen. Ein Zinsschaden entsteht rechnerisch nicht. Realistisch: keine oder nur eine minimale VFE, ggf. eine Bearbeitungspauschale.

Genau deshalb gilt: Erst rechnen lassen, dann verhandeln, dann verkaufen. Ein pauschaler Verzicht auf den Verkauf „wegen der Vorfälligkeit“ ist in vielen Fällen 2026 eine Fehlentscheidung.
(Beispiele vereinfacht und illustrativ; die konkrete Höhe hängt von Tilgungsverlauf, Sondertilgungsrechten und Kapitalmarktdaten am Ablösetag ab.)

Sechs Wege, die VFE zu vermeiden oder zu senken

  1. Verkaufstermin auf das Ende der Zinsbindung legen. Der sauberste Weg. Prüfen Sie das Zinsbindungsende, bevor Sie den Vermarktungsstart festlegen.

  2. Zehnjahresrecht nach § 489 BGB nutzen – rechtzeitig kündigen, sechs Monate Frist einplanen.

  3. Darlehensübernahme durch den Käufer. Funktioniert, wenn Betrag, Zins und Bonität passen; bei alten Niedrigzinsdarlehen ist das für den Käufer ein echtes Kaufargument und lässt sich im Preis abbilden. Die Bank muss zustimmen und prüft den Käufer wie einen Neukunden.

  4. Pfandtausch. Wenn Sie eine andere Immobilie erwerben, kann die Grundschuld auf das neue Objekt übertragen und das Darlehen fortgeführt werden. Bei einem Umzug innerhalb Kölns oft die günstigste Lösung.

  5. Sondertilgungen vor der Ablösung ausschöpfen. Reduziert die Restschuld und damit die Bemessungsgrundlage.

  6. Berechnung prüfen lassen und verhandeln. Formfehler nach § 502 Abs. 2 BGB, fehlende Abzüge für ersparte Verwaltungs- und Risikokosten, nicht berücksichtigte Sondertilgungsrechte.

Ablauf in der Praxis: wie die Ablösung in den Verkauf eingebaut wird

  1. Vor der Vermarktung: Restschuldbescheinigung, Zinsbindungsende und – über eine unverbindliche Anfrage – die voraussichtliche VFE bei der Bank abfragen. Damit kennen Sie Ihren Netto-Erlös, bevor Sie über den Preis reden.

  2. Nach der Kaufpreisverhandlung: verbindliche Ablöseanfrage mit Zieldatum. Die Bank nennt Ablösebetrag inklusive VFE, meist mit Gültigkeitsfrist.

  3. Kaufvertrag: Der Notar formuliert, dass ein Teil des Kaufpreises direkt an die finanzierende Bank zur Ablösung geht. Die Bank stellt die Löschungsunterlagen treuhänderisch zur Verfügung – Vorlage dieser Unterlagen ist regelmäßig eine Fälligkeitsvoraussetzung.

  4. Nach Zahlung: Löschung der Grundschuld im Grundbuch beim Amtsgericht Köln. Die Löschungskosten trägt der Verkäufer.

Timing-Falle: Ablöseangebote haben ein Stichtagsdatum. Verschiebt sich die Kaufpreiszahlung, ändert sich der Betrag – manchmal zugunsten, manchmal zulasten des Verkäufers. Halten Sie den Ablösetermin mit Notar und Bank synchron.

Steuerliche Behandlung

  • Verkauf innerhalb der Spekulationsfrist: Die VFE ist als Veräußerungskosten abziehbar und mindert den steuerpflichtigen Gewinn nach § 23 EStG.

  • Vermietetes Objekt, Verkauf nach Fristablauf: Nach der Rechtsprechung des Bundesfinanzhofs ist eine im Zusammenhang mit dem Verkauf gezahlte VFE nicht als Werbungskosten bei Vermietung und Verpachtung abziehbar (u. a. BFH, Urteil vom 11.02.2014, IX R 42/13), weil sie dem Verkauf und nicht der Vermietung zuzurechnen ist.

  • Eigengenutzte Immobilie, steuerfreier Verkauf: keine steuerliche Wirkung.

Bitte individuell mit Ihrem Steuerberater klären.

Was wir Verkäufern zuerst raten

Rufen Sie bei Ihrer Bank an, bevor Sie über den Preis nachdenken — und lassen Sie sich die Berechnung schriftlich geben, nicht nur den Betrag. Ein Irrtum, den wir immer wieder geraderücken: Viele Eigentümer verschieben einen sinnvollen Verkauf aus Angst vor der Vorfälligkeitsentschädigung, obwohl bei einem Darlehen aus der Niedrigzinsphase oft gar kein Zinsschaden entsteht. Wo kein Schaden ist, ist auch keine Entschädigung. Prüfen Sie außerdem das Datum der vollständigen Auszahlung, nicht das des Vertragsabschlusses — die Zehnjahresregel des § 489 BGB ist der günstigste Ausweg, und sie wirkt nicht automatisch, sondern nur bei fristgerechter Kündigung. Auch das gehört zur Ehrlichkeit: Ob Ihre Berechnungsklausel nach dem BGH-Urteil vom Dezember 2024 angreifbar ist, beurteilt ein Fachanwalt, nicht Ihr Makler.

FAQ

Über den Autor

Hakan Citak ist Immobilienmakler in Köln-Nippes und Inhaber von Citak Immobilien e.K., Yorckstraße 12. Er begann 1991 als Zimmerer auf dem Bau, studierte anschließend Architektur und Immobilienökonomie und machte sich 2008 als Makler selbstständig. Seither hat er über 630 Eigentümer bis zum Verkauf ihrer Immobilie begleitet – überwiegend im Kölner Norden sowie im Großraum Köln, Bonn und Düsseldorf. Citak Immobilien wurde unter anderem von Bellevue als Best Property Agent ausgezeichnet.

Quellen

Redaktionsrichtlinien – Qualität, Transparenz & Fachkompetenz

Unsere Inhalte richten sich an Immobilieneigentümer, Käufer und Interessierte, die verlässliche Informationen suchen. Wir stehen für journalistische Sorgfalt, fachliche Kompetenz und maximale Transparenz.

  • Fachliche Expertise & Erfahrung

  • Verwendung geprüfter Quellen

  • Transparente Darstellung

  • Regionale Relevanz

  • Aktualität & Verlässlichkeit

  • Leserfreundlich & unabhängig

Aktuelles

Infoabend „Immobilie privat verkaufen“

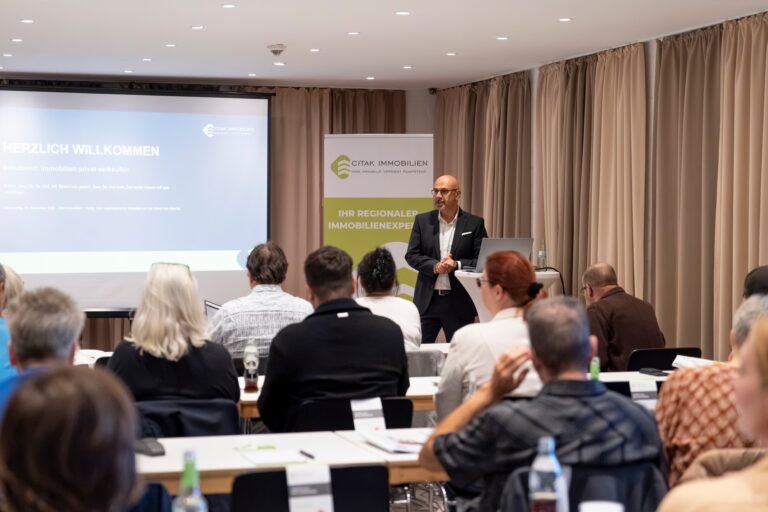
Am 24. September 2026 haben wir zum ersten Mal Eigentümerinnen und Eigentümer zu einem eigenen Infoabend in den Clubraum des Bürgerzentrums Nippes im Altenberger Hof eingeladen. Geplant war der Abend für 24 Gäste, und genau 24 Gäste sind gekommen. Für eine Premiere hätten wir uns keinen schöneren Start wünschen können.

Was ist meine Immobilie in Köln aktuell wert?

Kurzantwort: Der Wert Ihrer Kölner Immobilie ergibt sich aus dem Preis, den ein Käufer heute im jeweiligen Stadtteil bezahlt – ermittelt über das Vergleichswert-, Sach- oder Ertragswertverfahren. Entscheidend sind Mikrolage, Baujahr, Zustand, Energieeffizienz und Vermietungssituation. Online-Rechner liefern eine grobe Spanne von oft ±15–25 %; eine belastbare Zahl entsteht erst nach Objektbesichtigung und Auswertung echter Kölner Kaufpreisdaten.

Welche Kaufnebenkosten entstehen beim Immobilienkauf in Köln?

Kurzantwort: In Köln liegen die Kaufnebenkosten typischerweise bei 8 bis 12 Prozent des Kaufpreises . Sie setzen sich zusammen aus 6,5 % Grunderwerbsteuer (Satz für Nordrhein-Westfalen), rund 1,5 % für Notar und Grundbuch sowie einer Maklerprovision, die in Köln üblicherweise 3,57 % inkl. MwSt. je Seite beträgt. Bei einem Kaufpreis von 500.000 € entstehen so etwa 58.000 € Nebenkosten – Geld, das Banken in der Regel als Eigenkapital erwarten.

Immobilienverkauf Köln | CITAK Immobilien

Wann muss ich in Köln Spekulationssteuer beim Immobilienverkauf zahlen?

Kurzantwort: Spekulationssteuer fällt an, wenn Sie eine Immobilie innerhalb von zehn Jahren nach Anschaffung wieder verkaufen und der Gewinn nicht steuerfrei gestellt ist (§ 23 EStG). Steuerfrei sind Sie in zwei Fällen: nach Ablauf der Zehnjahresfrist – oder wenn Sie die Immobilie im Verkaufsjahr und in den beiden vorangegangenen Kalenderjahren selbst bewohnt haben. Der Gewinn wird mit Ihrem persönlichen Einkommensteuersatz besteuert. Maßgeblich für die Fristberechnung sind die Daten der notariellen Beurkundung, nicht die Übergabe oder die Grundbucheintragung.

Welche Kosten entstehen beim Immobilienverkauf in Köln?

Verkäufer in Köln zahlen typischerweise 1,5 bis 5 Prozent des Verkaufspreises an Kosten. Der größte Posten ist die Maklerprovision (in Köln üblich 3,57 % inkl. MwSt. für die Verkäuferseite bei geteilter Provision), gefolgt von der Löschung der Grundschuld (ca. 0,2–0,4 % der eingetragenen Grundschuld), dem Energieausweis (50–600 €) und Unterlagenbeschaffung. Dazu können Vorfälligkeitsentschädigung und Spekulationssteuer treten – die beiden Posten, die einen Verkauf wirtschaftlich kippen können.

Wie läuft ein Notartermin beim Immobilienkauf in Köln ab?

Der Notartermin selbst dauert meist 45 bis 90 Minuten: Ausweiskontrolle, vollständiges Vorlesen des Kaufvertrags durch den Notar, Klärung von Fragen, Unterschriften. Vorher muss der Vertragsentwurf Verbrauchern zwei Wochen vorliegen (§ 17 Abs. 2a BeurkG). Nach der Beurkundung folgen Auflassungsvormerkung, Fälligkeitsmitteilung, Kaufpreiszahlung, Besitzübergang, Grunderwerbsteuer und – als letzter Schritt – die Eigentumsumschreibung im Grundbuch beim Amtsgericht Köln. Von der Beurkundung bis zur Eigentumsumschreibung vergehen in Köln erfahrungsgemäß mehrere Wochen bis Monate.

Immobilie in Köln privat verkaufen oder mit Makler?

Immobilie in Köln privat oder mit Makler verkaufen? Erfahren Sie, welche Kosten beim Verkauf entstehen, wie viel Zeit der Eigenvertrieb beanspruchen kann und wann professionelle Vermarktung, Verhandlung und Käuferprüfung wirtschaftlich sinnvoll sein können. Der Ratgeber zeigt die wichtigsten Unterschiede und hilft Ihnen, Provision und möglichen Mehrerlös realistisch gegeneinander abzuwägen.

Wann muss ich in Köln Spekulationssteuer beim Immobilienverkauf zahlen?

Wann wird beim Immobilienverkauf Spekulationssteuer fällig? Erfahren Sie, wie die 10-Jahresfrist, Eigennutzung, Abschreibungen und Verkaufskosten die Steuerpflicht beeinflussen.

Welche Kosten entstehen beim Immobilienverkauf in Köln?

Welche Kosten entstehen beim Immobilienverkauf in Köln? Erfahren Sie, mit welchen Ausgaben für Makler, Grundschuld, Energieausweis, Unterlagen, Vorfälligkeit und Steuern Sie rechnen sollten.

Lernen wir uns kennen.

Kostenfreie Erstberatung – telefonisch unter 0221 – 29 88 71 20 oder hier per Nachricht.